PLP 42: parecer técnico aponta obstáculos à aposentadoria especial
Documento da Câmara dos Deputados questiona o impacto financeiro do PLP 42/2023 e aponta problemas na proposta que pretende mudar as regras da aposentadoria especial. Entenda o que aconteceu e quais podem ser as consequências.
PLP 42 enfrenta novo obstáculo na Câmara dos Deputados
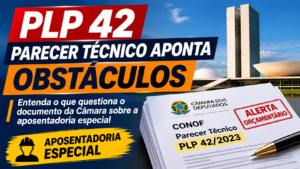
PLP 42: Parecer Técnico Aponta Obstáculos
O PLP 42/2023, projeto que busca regulamentar a aposentadoria especial após a Reforma da Previdência, enfrenta um novo desafio em sua tramitação na Câmara dos Deputados.
No dia 10 de novembro de 2026, a Consultoria de Orçamento e Fiscalização Financeira (CONOF) apresentou um parecer técnico apontando problemas de adequação orçamentária e financeira na proposta.
O documento, identificado como ST nº 16547/2026, também analisa as alterações apresentadas pela deputada Érika Kokay no relatório nº 5 da Comissão de Finanças e Tributação (CFT).
A conclusão dos consultores é desfavorável: o projeto e seus principais textos substitutivos não atendem às exigências orçamentárias apontadas no documento.
Mas atenção: isso não significa que o PLP 42 tenha sido rejeitado ou arquivado. Trata-se de uma análise técnica que poderá influenciar os próximos passos da proposta.
Por que o parecer técnico questiona o PLP 42?
A principal preocupação da CONOF é o possível aumento das despesas da Previdência Social.
Segundo os consultores, o projeto amplia direitos previdenciários, mas não apresenta estimativas suficientes para demonstrar quanto essas mudanças custariam aos cofres públicos.
Entre os principais pontos questionados estão:
Aposentadoria com 100% da média salarial: o projeto prevê um cálculo mais vantajoso que o estabelecido pela Reforma da Previdência.
Fim da pontuação: a proposta busca permitir a aposentadoria especial sem a exigência dos pontos da regra de transição.
Ampliação das categorias profissionais: o texto inclui novas atividades e situações que poderão permitir o reconhecimento do tempo especial.
Reconhecimento da periculosidade: a inclusão de determinadas atividades perigosas também levanta questionamentos constitucionais e financeiros.
Na avaliação da CONOF, essas mudanças podem aumentar o número de aposentadorias concedidas e elevar o valor dos benefícios.
Por isso, o parecer exige atenção às regras da Lei de Responsabilidade Fiscal e à necessidade de apresentar estudos de impacto financeiro.
ADI 6309: parecer reconhece decisão do STF sobre idade mínima
Um dos trechos mais importantes do documento está na página 5.
A CONOF reconhece que o Supremo Tribunal Federal, no julgamento da ADI 6309, declarou inconstitucional a exigência de idade mínima de 55, 58 e 60 anos para a aposentadoria especial.
Entretanto, o documento destaca uma diferença importante: a decisão do STF não afastou a regra de transição por pontos prevista na Reforma da Previdência.
Dessa forma, segundo os consultores, a proposta do PLP 42 de eliminar também a pontuação representa uma mudança adicional, capaz de antecipar aposentadorias e gerar novas despesas.
Outro ponto importante é que o STF manteve a validade da regra de cálculo de 60% da média, acrescidos de 2 pontos percentuais por ano de contribuição excedente ao limite aplicável.
Portanto, a proposta de recuperar 100% da média salarial também é considerada uma medida com impacto financeiro.
Parecer identifica contradições no texto do projeto
Além das questões financeiras, a CONOF encontrou problemas na redação da proposta.
Um deles envolve dois dispositivos que estabelecem regras diferentes para a aposentadoria especial.
Enquanto o artigo 57, § 1º-A, prevê idades de 40, 45 e 48 anos, o artigo 57-B, § 2º, garante a aposentadoria independentemente de idade mínima ou pontuação, desde que cumprido o tempo de atividade especial exigido.
Os consultores consideram que essa contradição gera dúvidas sobre quais requisitos deverão ser aplicados.
O documento também aponta referências incorretas a dispositivos legais e ausência de definição dos tempos de exposição para determinadas atividades.
São questões que poderão exigir ajustes para tornar a legislação mais clara e evitar problemas futuros na concessão dos benefícios.
Leia o parecer técnico completo da CONOF sobre o PLP 42
O documento original possui oito páginas e apresenta os fundamentos utilizados pelos consultores da Câmara dos Deputados.
Recomendamos a leitura, especialmente das páginas 5, 7 e 8, que tratam da ADI 6309, das exigências financeiras e da conclusão da análise.
PLP 42/2023 — Informativo de Adequação e Compatibilidade Orçamentária e Financeira — ST nº 16547/2026
O PLP 42 pode ser rejeitado por causa desse parecer?
Essa é a principal preocupação dos trabalhadores que aguardam a aprovação do projeto.
É importante esclarecer que a CONOF não possui competência para rejeitar ou arquivar o PLP 42 por meio desse informativo.
Sua função é fornecer uma análise técnica para subsidiar os trabalhos da Comissão de Finanças e Tributação.
Entretanto, o documento representa um obstáculo importante, pois conclui que não foram apresentadas as estimativas de impacto financeiro e as respectivas compensações exigidas pela legislação.
Os consultores também consideram insuficiente a afirmação de que o impacto fiscal seria moderado e administrável.
Na prática, a relatora e os demais parlamentares poderão precisar enfrentar esses questionamentos, apresentando estudos, esclarecimentos ou alterações na proposta.
Isso não significa que essas providências já tenham sido determinadas ou que o projeto tenha recebido uma decisão definitiva da Comissão.
O que esperar dos próximos passos do PLP 42?
O parecer técnico acrescenta uma nova preocupação à tramitação do projeto.
A discussão sobre o financiamento da aposentadoria especial poderá ganhar ainda mais importância, principalmente diante da proposta de ampliar direitos e recuperar regras mais favoráveis aos trabalhadores.
Um ponto que merece atenção é o custeio da aposentadoria especial por meio das contribuições adicionais das empresas, relacionadas aos riscos das atividades exercidas.
Entretanto, o documento da CONOF não apresenta cálculos que permitam concluir se essas receitas seriam suficientes para financiar as mudanças propostas.
Por isso, será importante acompanhar a manifestação da relatora Érika Kokay, as próximas decisões da Comissão de Finanças e Tributação e os eventuais ajustes no texto.
Conclusão: o PLP 42 sofreu um revés, mas a discussão continua
O parecer técnico apresentado em 10 de novembro de 2026 representa um novo obstáculo para o PLP 42/2023, especialmente por questionar a adequação financeira das mudanças propostas.
A análise também revela problemas de redação e possíveis conflitos entre dispositivos do projeto.
Por outro lado, o documento não representa uma rejeição definitiva da proposta.
O futuro do PLP 42 dependerá das próximas decisões legislativas e da capacidade de superar os questionamentos apresentados.
Para os trabalhadores que aguardam regras mais justas de aposentadoria especial, o momento exige atenção e acompanhamento responsável dos fatos.
O Aposentado de Fato continuará acompanhando a tramitação do PLP 42, trazendo informações, documentos oficiais e análises para que você compreenda cada nova etapa dessa importante discussão previdenciária.
Pós-graduado em Administração e aposentado por aposentadoria especial, Moacir Pereira é movido pela paixão em pesquisar e criar conteúdo sobre Aposentadorias do INSS e estratégias para garantir uma renda extra na aposentadoria.
Com mais de 20 milhões de visualizações no youtube e centenas de artigos publicados, sua missão é disponibilizar informações relevantes e atualizadas para que os trabalhadores alcancem a merecida Aposentadoria do INSS e a tão sonhada liberdade financeira