
Aposentadoria e pensão por morte podem acumular? Entenda as regras
Uma dúvida muito comum entre aposentados e pensionistas é esta: quem já recebe aposentadoria pode também receber pensão por morte do marido, esposa ou companheiro que faleceu?
A resposta é sim.
A legislação permite acumular aposentadoria com pensão por morte. Porém, depois da Reforma da Previdência de 2019, existem regras que podem reduzir o valor recebido quando a pessoa acumula os dois benefícios.
Por isso, é importante entender uma diferença fundamental: uma coisa é ter direito aos dois benefícios; outra é saber quanto será possível receber pela acumulação.
Aposentado pode receber pensão por morte?
Sim.
Uma pessoa aposentada pelo INSS que perde o marido, a esposa ou o companheiro pode ter direito à pensão por morte, desde que sejam preenchidos os requisitos para a concessão da pensão.
O artigo 24 da Emenda Constitucional nº 103/2019 permite expressamente a acumulação de pensão por morte deixada por cônjuge ou companheiro com aposentadoria concedida pelo Regime Geral de Previdência Social (RGPS) ou por Regime Próprio de Previdência Social (RPPS).
Portanto, receber aposentadoria não elimina, por si só, o direito à pensão por morte.
O que mudou com a Reforma da Previdência foi principalmente a forma de calcular quanto será pago quando esses benefícios são acumulados.
O que mudou depois da Reforma da Previdência?
Para as acumulações submetidas às novas regras, a pessoa recebe 100% do benefício mais vantajoso.
Sobre o outro benefício, considerado menos vantajoso, são aplicadas faixas de acumulação.
A regra prevista no artigo 24 da EC 103/2019 é a seguinte:
- até 1 salário mínimo: 100%;
- do que ultrapassar 1 até 2 salários mínimos: 60%;
- do que ultrapassar 2 até 3 salários mínimos: 40%;
- do que ultrapassar 3 até 4 salários mínimos: 20%;
- do que ultrapassar 4 salários mínimos: 10%.
Um detalhe é muito importante: esses percentuais são aplicados por faixas, e não sobre o valor inteiro do benefício.
É parecido com um cálculo progressivo. Cada pedaço do benefício entra em uma faixa diferente.
Exemplo prático
Vamos imaginar uma aposentada que recebe uma aposentadoria de R$ 4.000 e passa a ter direito a uma pensão por morte de R$ 3.000.
Considerando que a aposentadoria é o benefício mais vantajoso, ela continuará recebendo os R$ 4.000 integralmente.
Agora precisamos calcular quanto ela poderá acumular da pensão.
Em 2026, o salário mínimo nacional é de R$ 1.621.
Como a pensão do nosso exemplo é de R$ 3.000, o cálculo da acumulação ficaria:
Primeira faixa:
Até R$ 1.621 → recebe 100% = R$ 1.621
Segunda faixa:
Restam R$ 1.379 entre R$ 1.621 e R$ 3.000.
Sobre essa parcela recebe 60% = R$ 827,40
Portanto, da pensão de R$ 3.000, o valor acumulável seria aproximadamente:
R$ 1.621 + R$ 827,40 = R$ 2.448,40
Somando com a aposentadoria:
R$ 4.000 + R$ 2.448,40 = R$ 6.448,40
Nesse exemplo simplificado, portanto, a pessoa não perderia a pensão. Ela continuaria recebendo os dois benefícios, mas o benefício menos vantajoso sofreria a limitação prevista pela Reforma.
E se os dois benefícios forem de um salário mínimo?
Aqui existe uma situação muito interessante.
Se a pessoa recebe uma aposentadoria de um salário mínimo e passa a receber uma pensão também de um salário mínimo, a regra de redução não atinge valores que ultrapassem o primeiro salário mínimo, porque simplesmente não existe parcela excedente.
Assim, considerando o salário mínimo de 2026 de R$ 1.621, a pessoa poderá, em princípio, receber:
Aposentadoria: R$ 1.621
Pensão: R$ 1.621
Total: R$ 3.242
Esse exemplo ajuda a desfazer uma confusão bastante comum: a Reforma da Previdência não proibiu a acumulação de aposentadoria com pensão por morte.
Ela criou redutores para determinadas acumulações.
Sempre será a pensão que sofrerá a redução?
Não.
Esse é outro ponto importante.
A Constituição determina que seja preservado integralmente o benefício mais vantajoso. Portanto, não existe uma regra dizendo simplesmente que a aposentadoria sempre será integral ou que a pensão sempre será reduzida.
Imagine, por exemplo:
Aposentadoria: R$ 2.500
Pensão por morte: R$ 4.500
Nesse caso, pode ser mais vantajoso manter integralmente a pensão de R$ 4.500 e aplicar as faixas de acumulação sobre a aposentadoria de R$ 2.500.
Por isso, cada situação precisa ser analisada de acordo com os valores dos benefícios.
A própria EC 103/2019 ainda prevê que a aplicação dessa regra pode ser revista, a pedido do interessado, caso haja alteração em algum dos benefícios.
Quem já recebia os dois benefícios antes da Reforma perdeu dinheiro?
Esse é um ponto essencial.
O artigo 24, § 4º, da EC 103/2019 determina que as novas restrições de acumulação não são aplicadas quando o direito aos benefícios foi adquirido antes da entrada em vigor da Reforma da Previdência.
A EC 103 entrou em vigor em 13 de novembro de 2019.
Portanto, é necessário observar quando o direito aos benefícios foi adquirido.
Quem já possuía direito adquirido antes da Reforma pode estar protegido pelas regras anteriores e não deve simplesmente ter sua situação enquadrada nos redutores criados pela EC 103/2019.
E o valor da própria pensão por morte?
Aqui precisamos fazer outra distinção.
Primeiro é calculado o valor da pensão por morte.
Depois, quando existe acumulação com aposentadoria, verifica-se se devem ser aplicadas as regras de acumulação.
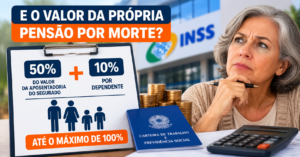
Para óbitos ocorridos a partir de 14 de novembro de 2019, a regra geral da pensão por morte no RGPS passou a ser uma cota familiar de 50% do valor da aposentadoria recebida pelo segurado falecido — ou daquela a que teria direito se fosse aposentado por incapacidade permanente — mais 10% por dependente, até o máximo de 100%.
Assim, havendo apenas o cônjuge como dependente, por exemplo, a regra geral corresponde a 60%.
Existem exceções, inclusive para situações envolvendo dependente inválido ou com deficiência intelectual, mental ou grave.
Portanto, são duas etapas diferentes:
1. Primeiro: calcula-se quanto vale a pensão por morte.
2. Depois: verifica-se a regra de acumulação dessa pensão com a aposentadoria.
Essa diferença é muito importante para não confundir o cálculo da pensão com o redutor aplicado na acumulação dos benefícios.
Posso receber duas pensões por morte?
Aqui a regra muda.
A EC 103/2019 estabelece, como regra, que não é permitido receber mais de uma pensão por morte deixada por cônjuge ou companheiro dentro do mesmo regime previdenciário.
Existem, entretanto, situações em que a acumulação é permitida, como pensões provenientes de regimes previdenciários diferentes e determinadas situações envolvendo atividades militares.
Por isso, não devemos confundir:
aposentadoria + pensão por morte: pode ser permitido;
duas pensões por morte de cônjuges ou companheiros: depende da origem dos benefícios e das exceções previstas na legislação.
A aposentadoria precisa ser do INSS?
Não necessariamente.
A própria EC 103/2019 contempla situações envolvendo o Regime Geral de Previdência Social e os Regimes Próprios de Previdência Social.
Por exemplo, pode existir situação em que a pessoa tenha uma aposentadoria do INSS e receba pensão por morte de servidor vinculada a um RPPS.
O Ministério da Previdência já confirmou expressamente a possibilidade de acumulação de pensão por morte concedida por RPPS com aposentadoria recebida pelo RGPS, observadas as regras do artigo 24 da EC 103/2019.
Então aposentadoria e pensão por morte podem ser recebidas juntas?
Sim.
A aposentadoria e a pensão por morte podem ser acumuladas quando preenchidos os requisitos legais.
O grande cuidado está no valor.
Para direitos submetidos às regras posteriores à Reforma da Previdência, o beneficiário recebe integralmente o benefício mais vantajoso e uma parcela do outro benefício, calculada de acordo com as faixas estabelecidas pela EC 103/2019.
Por outro lado, quem possuía direito adquirido antes da Reforma pode estar protegido das novas restrições.
Por isso, antes de acreditar que será necessário “escolher” entre aposentadoria e pensão, ou que um dos benefícios será automaticamente cancelado, é importante verificar a situação concreta.
A regra não é simplesmente escolher aposentadoria ou pensão. Em muitos casos, é possível receber os dois. O que pode mudar é o valor efetivamente pago pela acumulação.
Fontes consultadas
Este conteúdo foi elaborado com base no artigo 24 da Emenda Constitucional nº 103/2019, nas orientações oficiais do Instituto Nacional do Seguro Social (INSS) e em informações técnicas do Ministério da Previdência Social.

Pós-graduado em Administração e aposentado por aposentadoria especial, Moacir Pereira é movido pela paixão em pesquisar e criar conteúdo sobre Aposentadorias do INSS e estratégias para garantir uma renda extra na aposentadoria.
Com mais de 20 milhões de visualizações no youtube e centenas de artigos publicados, sua missão é disponibilizar informações relevantes e atualizadas para que os trabalhadores alcancem a merecida Aposentadoria do INSS e a tão sonhada liberdade financeira

